
هشت غول صنعتی تولیدکننده پلیسیلیکون در چین با هدف مهار ریزش بیسابقه سودآوری و پایان دادن به جنگ قیمتهای مخرب در زنجیره تأمین فتوولتائیک، بر سر تعیین یک «کف قیمتی» الزامآور و کنترل سهمیههای تولید به توافق رسیدهاند؛ رخدادی راهبردی در بالادست صنعت خورشیدی که میتواند هزینه تمامشده سرمایهگذاری (CAPEX) و قیمت پنلهای وارداتی پروژههای خورشیدی در ایران را طی ماههای آتی وارد فاز افزایشی کند.
نشست هانگژو و هدفگذاری کف قیمت ۴۳ هزار یوانی
بر اساس جدیدترین پایشهای بینالمللی مؤسسه OPIS (وابسته به Dow Jones) و گزارش رسمی PV Magazine در ۲۴ مهر ۱۴۰۵ (۱۶ اکتبر ۲۰۲۶)، نشست غیرعلنی و فوقالعاده مدیران ارشد هشت تولیدکننده پیشرو پلیسیلیکون چین از جمله غولهایی چون تانگوی (Tongwei)، جیسیال (GCL Technology)، داکو نیو انرژی (Daqo New Energy) و شینته انرژی (Xinte Energy) در شهر هانگژو برگزار شد.
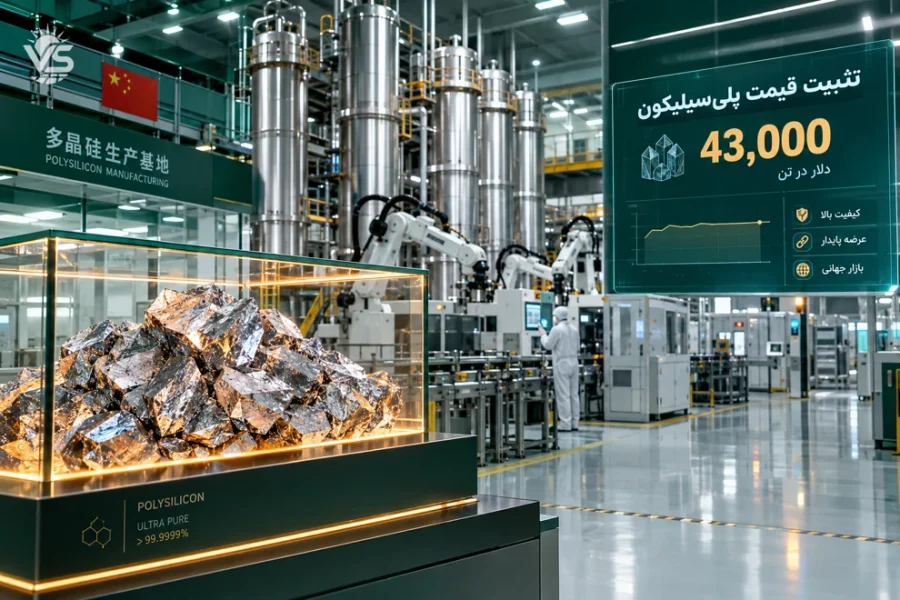
محور اصلی این توافق تاریخی، هماهنگی برای تعیین کف قیمت پایه معادل ۴۳,۰۰۰ یوان (حدود ۶,۳۲۴ دلار) برای هر تن پلیسیلیکون خلوص بالا (فتوولتائیک) و اجرای سیاست کاهش برنامهریزیشده ظرفیت فعال کارخانهها (Output Curtailment) با هدف جذب مازاد عرضه موجود در بازار عنوان شده است.
طی ماههای گذشته، توسعه لجامگسیخته خطوط تولید شمش و ویفر، در کنار گسترش ظرفیتهای عظیم تکنولوژی نسل جدید TOPCon، به بروز بحران مازاد عرضه جهانی (Oversupply) و کاهش قیمت ماژولها به کفهای تاریخی زیر ۰.۰۹ دلار به ازای هر وات انجامید. اگرچه این روند ارزانسازی موقتاً به نفع توسعهدهندگان پروژههای تجدیدپذیر تمام شد، اما نرخ فروش پلیسیلیکون را به زیر بهای تمامشده نقدی کشانده و بیشتر تولیدکنندگان بالادست را وارد چرخه زیان عملیاتی سنگین کرد.
رابطه اثرگذاری قیمت پلیسیلیکون بر بهای تمامشده پنل خورشیدی
پلیسیلیکون اولین حلقه بنیادین در زنجیره ارزش سلول و پنل خورشیدی است. هرگونه تغییر در نرخ هر تن پلیسیلیکون به سرعت به ویفر، سلول نوع N و در نهایت ماژولهای مونوکریستال منتقل میشود. برای برآورد میزان اثرگذاری افزایش قیمت پلیسیلیکون بر قیمت پنلهای نسل جدید TOPCon، از فرمول حساسیت بهای تمامشده زیر استفاده میشود:
$$ \Delta P_{\text{module}} = \frac{\Delta C_{\text{poly}} \times \alpha_{\text{poly}}}{\beta} $$
اجزای فرمول محاسباتی فوق به شرح زیر تفکیک میشوند:
- $\Delta P_{\text{module}}$: میزان تغییرات قیمت نهایی ماژول خورشیدی (برحسب $\mathrm{\frac{USD}{Wp}}$).
- $\Delta C_{\text{poly}}$: میزان افزایش قیمت پلیسیلیکون نسبت به کف پیشین (برحسب $\mathrm{\frac{USD}{kg}}$).
- $\alpha_{\text{poly}}$: ضریب مصرف سیلیکون خالص در ازای هر وات توان نامی ماژول خورشیدی (معمولاً بین $2.1$ تا $2.3$ برحسب $\mathrm{\frac{g}{Wp}}$ در سلولهای TOPCon).
- $\beta$: ضریب بازدهی خط تولید و تبدیل مقیاس به کیلوگرم (معادل عدد ثابت $1000$).
| سطح زنجیره تأمین | میانگین قیمت قبل از توافق (دلار) | هدف قیمتی پس از نشست هانگژو (دلار) | درصد تغییر پیشبینیشده |
|---|---|---|---|
| پلیسیلیکون (هر تن) | ۵,۴۰۰ – ۵,۷۰۰ دلار | ۶,۳۰۰ – ۶,۴۰۰ دلار (۴۳ هزار یوان) | +۱۲٪ تا +۱۶٪ |
| ویفر N-Type TOPCon 182mm (هر عدد) | ۰.۱۴ دلار | ۰.۱۶۵ دلار | +۱۷٪ |
| سلول خورشیدی TOPCon (وات پیک) | ۰.۰۳۸ دلار | ۰.۰۴۴ دلار | +۱۵٪ |
| پنل فتوولتائیک وارداتی تحویل بندر عباس (وات پیک) | ۰.۰۸۸ – ۰.۰۹۳ دلار | ۰.۱۰۲ – ۰.۱۰۸ دلار | +۱۲٪ تا +۱۵٪ |
پیامدهای تثبیت قیمت برای بازار خورشیدی ایران
بازار انرژیهای تجدیدپذیر ایران وابستگی مستقیمی به واردات سلول و ماژول از چین دارد. بر اساس سیکل تجاری واردات تجهیزات، نوسانات بازار چین با وقفه زمانی ۴ تا ۸ هفتهای در پروژههای داخلی نمایان میشود:
- پایان دوره انتظار برای ریزش بیشتر قیمتها: با توجه به تعهد تولیدکنندگان چینی، انتظارات خریداران مبنی بر خرید پنلهای ارزانتر از سطوح فعلی دیگر منطقی نیست. کفسازی قیمتی در مبدأ به تثبیت و چرخش صعودی شیب نمودار بهای تجهیزات منجر خواهد شد.
- تأثیر مستقیم بر محاسبات مالی ماده ۱۶ و تابلوی سبز: صنایعی که در راستای انجام تعهدات «ماده ۱۶ قانون جهش تولید دانشبنیان» یا عرضه برق تجدیدپذیر در تابلوی سبز بورس انرژی قصد خرید تجهیزات دارند، در صورت تعلل در نهاییسازی سفارشها با صورتحسابهای دلاری گرانتری از برندهای رتبه یک نظیر Trina Solar، Jinko Solar، Longi و JA Solar روبهرو خواهند شد.
- هشدار جدی به قراردادهای پیمانکاری کلیددردست (EPC): شرکتهای مهندسی و پیمانکاران نیروگاهی که در مرحله عقد قرارداد با کارفرمایان دولتی یا صنعتی هستند، نباید فرضیات بهای ماژول را روی ارقام کف ماههای اخیر ببندند. عدم لحاظ شرط تعدیل ارزی و قیمتی تجهیزات میتواند حاشیه سود پیمانکار را کاملاً از بین ببرد.
موانع و سناریوهای تداوم توافق کارتل سیلیکون
با وجود تصمیم قاطع هشت شرکت یادشده، تحلیلگران بازار بینالمللی بر دو مانع اساسی اشاره دارند: نخست، سیاستهای کمیسیون توسعه و اصلاحات ملی چین (NDRC) پیرامون انحصار و رفتارهای تبانیگونه تجاری، و دوم، موجودی انباشتهشده قابلتوجه در بنادر و انبارهای توزیع سلول در کشورهای مقصد. در صورتی که تقاضای فصلی جهانی در سهماهه چهارم سال همگام با این توافق افزایش نیابد، حفظ کف ۴۳,۰۰۰ یوانی ممکن است نیازمند کاهش مجدد نرخ بهرهبرداری کارخانهها تا زیر ۶۵ درصد ظرفیت اسمی باشد.
پرسشهای متداول درباره تحولات بازار جهانی پنل خورشیدی
آیا توافق کف قیمتی پلیسیلیکون باعث جهش ناگهانی قیمت پنل در بازار لاله زار و خردهفروشی ایران میشود؟
خیر، جهش ناگهانی و آنی رخ نخواهد داد. موجودی فعلی انبارها در داخل کشور با ارز و قیمتهای قبلی ترخیص شدهاند. با این حال، ظرف ۴۵ تا ۶۰ روز آینده همزمان با اتمام موجودی انبارها و ورود سفارشهای پارت جدید، رشد قیمتها در رده پنلهای مسکونی و صنعتی کوچک نیز منعکس خواهد شد.
چرا تولیدکنندگان چینی به جای رقابت آزاد تصمیم به تعیین کف قیمتی گرفتند؟
کاهش مداوم قیمت به کمتر از هزینه نهایی تولید (Marginal Cost) باعث شد حتی غولهای سودآور نیز در گزارشهای فصلی با افت درآمد و زیانهای سنگین عملیاتی مواجه شوند. هدف نشست هانگژو جلوگیری از ورشکستگیهای زنجیرهای، حفظ تحقیق و توسعه (R&D) در فناوری TOPCon و تثبیت حاشیه سود پایدار در زنجیره فتوولتائیک بوده است.
آیا این تصمیم بر پروژههای ماده ۱۶ صنایع در ایران اثر منفی میگذارد؟
افزایش نرخ خرید ماژول ممکن است دوره بازگشت سرمایه (ROI) را به مدت ۲ الی ۴ ماه افزایش دهد، اما با در نظر گرفتن جریمههای قطع برق صنایع و نرخ بالای فروش در تابلوی سبز بورس انرژی، همچنان احداث نیروگاههای خورشیدی در بالاترین درجه جذابیت اقتصادی قرار دارد.