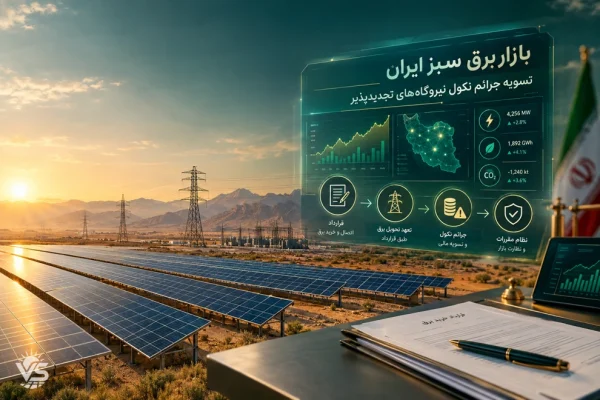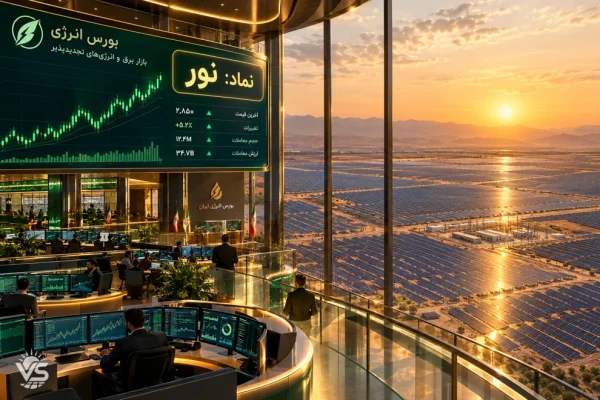

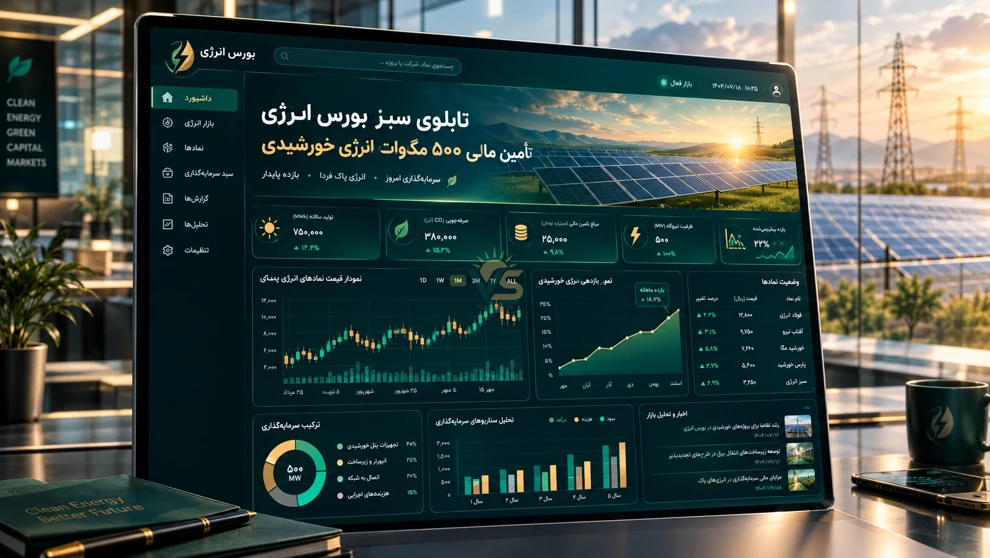
ناترازی ساختاری برق در فصول گرم و سرد، همراه با محدودیتهای بودجهای دولت و قفل شدن منابع اعتباری در شبکه بانکی، سالهاست به عنوان گلوگاه اصلی پیشرفت نیروگاههای تجدیدپذیر در کشور عمل میکند. در پاسخی استراتژیک به این چالش، سازمان انرژیهای تجدیدپذیر و بهرهوری انرژی برق (ساتبا) با همکاری ارکان بازار سرمایه، مدل تأمین مالی مگاپروژههای خورشیدی را از وامهای تکلیفی بانکی به سمت ابزارهای نوین بورس سوق داده است. گزارشهای اخیر حاکی از عملیاتیسازی بزرگترین «صندوق پروژه نیروگاه خورشیدی» (موسوم به صندوق نور) با ظرفیت اسمی ۵۰۰ مگاوات است.
ابعاد فنی و مالی مگاپروژه ۵۰۰ مگاواتی خورشیدی
طبق توضیحات زهره اولیاء، مدیرکل دفتر بررسیهای اقتصادی و تأمین منابع مالی ساتبا، ساختار این ابرپروژه به گونهای طراحی شده که داراییهای خورشیدی را در چندین جغرافیای تابشی کشور تجمیع میکند تا ریسکهای محلی به حداقل برسد. این مجموعه مشتمل بر بیش از ۱۰۰ ساختگاه نیروگاهی (حدود ۱۰۶ ساختگاه در ۹ الی ۱۰ استان پرتابش) است که پراکندگی بهینه جغرافیایی را برای پایداری شبکه انتقال فراهم میسازد.
کل ارزش سرمایهگذاری اجرای این طرح ۲۶ هزار میلیارد تومان (۲۶ همت) برآورد شده است. برخلاف صندوقهای پروژهای که از نقطه صفر شروع میشوند، این طرح دارای پیشرفت فیزیکی بالای ۶۵ درصد بوده و تاکنون بیش از ۲۳۰ مگاوات از ظرفیت آن به بهرهبرداری رسیده یا در آستانه تزریق مستقیم به شبکه سراسری قرار دارد. بر اساس برنامهریزی ساتبا، اتصال تمامی ساختگاهها پیش از پیک مصرف خرداد ۱۴۰۶ نهایی خواهد شد.
| شاخص | مقدار برآوردی / وضعیت | توضیحات تکمیلی |
|---|---|---|
| ظرفیت کل طرح | ۵۰۰ مگاوات ($500\ \mathrm{MW}$) | تجمیع بیش از ۱۰۰ ساختگاه نیروگاهی |
| پیشرفت فیزیکی کلی | بیش از ۶۵٪ (بیش از ۲۳۰ مگاوات) | بخشی از واحدها وارد مدار تولید و فروش شدهاند |
| کل حجم سرمایهگذاری | ۲۶ هزار میلیارد تومان (۲۶ همت) | تأمین از محل آورده، سرمایهگذار و ابزارهای بورسی |
| سقف مرحله اول پذیرهنویسی | تا ۵ هزار میلیارد تومان (۵ همت) | عرضه عمومی با قیمت اسمی هر واحد ۱,۰۰۰ تومان |
| بستر معاملاتی | بورس انرژی / بازار سرمایه | تسهیل فروش در تابلوی سبز و خرید تجدیدپذیر صنایع |
فرمول ارزیابی هزینه سرمایهای بهازای هر مگاوات (CAPEX)
در مدلسازی مالی این ابَرپروژه، سنجش هزینه سرمایهای احداث بهازای هر واحد ظرفیت ($C_{\text{MW}}$) یکی از معیارهای اصلی جذابیت اقتصادی پروژه به شمار میرود که از رابطه زیر به دست میآید:
$$C_{\text{MW}} = \frac{I_{\text{total}}}{P_{\text{total}}}$$
اجزای این فرمول عبارتاند از:
- $C_{\text{MW}}$: هزینه سرمایهگذاری بر واحد ظرفیت با واحد میلیارد تومان بر مگاوات ($\mathrm{Toman/MW}$).
- $I_{\text{total}}$: کل هزینه سرمایهگذاری نهایی طرح برحسب میلیارد تومان ($\mathrm{Toman}$) که در این طرح برابر با ۲۶,۰۰۰ میلیارد تومان است.
- $P_{\text{total}}$: مجموع ظرفیت اسمی نامی نصبشده برحسب مگاوات ($\mathrm{MW}$) که معادل ۵۰۰ مگاوات تعریف شده است.
طبق این محاسبه، میانگین هزینه تمامشده احداث هر مگاوات نیروگاه در این سبد پروژهای رقمی در حدود ۵۲ میلیارد تومان ($\approx 52\ \mathrm{Toman/MW}$) ارزیابی میشود که نشاندهنده صرفه مقیاس (Economies of Scale) نسبت به احداثهای خرد و انفرادی است.
پیامدهای ساختاری برای صنایع و تابلوی سبز بورس انرژی
تغییر مبنای مالی از تسهیلات سنگین بانکی به ابزارهای جمعی بازار سرمایه، زنجیره ارزش خورشیدی را به سه طریق دگرگون میکند:
- پوشش مستقیم ماده ۱۶ قانون جهش تولید دانشبنیان: صنایع ملزم هستند سالانه سهمی از برق مصرفی خود (تا ۵ درصد در سال پنجم) را از منابع تجدیدپذیر تأمین کنند، در غیر این صورت مشمول جریمه تجدیدپذیر در قبوض برق خواهند شد. این صندوق به شرکتهای بزرگ صنعتی اجازه میدهد بدون درگیر شدن در فرایندهای پیمانکاری EPC، تملک زمین، مناقصات و تعمیرات، سهامدار مستقیم یک پروژه سودآور شده و برق تولیدی را در تابلوی سبز تهاتر نمایند.
- تضمین پایداری نقدینگی و کاهش ریسک انصراف پیمانکاران: برخلاف سیستم سنتی که با دیرکرد در تخصیص ارز یا وامهای اعتباری مواجه میشد، تجمیع جریان مالی در صندوق پروژه باعث تداوم تزریق سرمایه به فازهای ساختمانی و خرید پنلها و اینورترها میشود.
- کشف قیمت شفاف در بازار ثانویه: پایان وابستگی انحصاری به قراردادهای خرید تضمینی ۲۰ ساله (PPA) با دولت که در ادوار گذشته با انباشت مطالبات همراه بود؛ واحدهای این صندوق محصول خود را در بورس انرژی با تقاضای واقعی صنایع به فروش میرسانند.
چالشها و ریسکهای نظارتی پیشرو
با وجود منافع متعدد، تحلیل روندهای بورس انرژی و ساتبا نشان میدهد نهاییسازی نماد و عرضه ثانویه با چالشهایی همچون تطبیق مقررات بازار سرمایه و تأییدیههای سازمان بورس و اوراق بهادار همراه بوده است. همچنین نوسانات نرخ ارز در واردات تجهیزات بخش باقیمانده (شامل پنلهای با راندمان بالا و اینورترهای مرکزی)، نیاز به مکانیزمهای هجینگ و مدیریت ریسک ارزی را در صندوقهای تجدیدپذیر دوچندان میکند.
پرسشهای متداول
صندوق پروژه خورشیدی ۵۰۰ مگاواتی چه تفاوتی با احداث مستقل نیروگاه دارد؟
در این مدل، سرمایهگذار درگیر مسائل اجرایی، اخذ زمین، مطالعات اتصال به شبکه و پیمانکاری EPC نمیشود، بلکه با خرید واحدهای سرمایهگذاری، از سود عملیاتی فروش برق در تابلوی سبز بهرهمند شده و ریسک عملیاتی میان ۱۰۶ نیروگاه توزیع میگردد.
صنایع چگونه میتوانند از این طریق تعهدات ماده ۱۶ را تسویه کنند؟
بر اساس ضوابط وزارت نیرو و ساتبا، صنایعی که در نیروگاههای تجدیدپذیر سرمایهگذاری کرده یا برق سبز معادل درصد تکلیفی خود را خریداری کنند، از شمول جریمههای تعرفه ماده ۱۶ معاف شده و در اولویت مدیریت بار (عدم قطع برق) قرار میگیرند.
سرمایهگذاران خرد چگونه در سود این نیروگاهها سهیم میشوند؟
سرمایهگذاران میتوانند همانند سایر نمادهای بورسی، واحدهای این صندوق را از طریق کارگزاریهای مجاز در بازار سرمایه خریداری کرده و از افزایش ارزش دارایی و سود تقسیمی سالانه فروش انرژی منتفع شوند.
منابع و مستندات تکمیلی
جهت دسترسی به اسناد بالادستی، آییننامههای قانونی و پیگیری وضعیت پذیرهنویسی، مراجع رسمی زیر در دسترس فعالان صنعتی و سرمایهگذاران قرار دارد:
- دستورالعمل معاملات تابلوی سبز و ابزارهای مالی تجدیدپذیر:
مشاهده مقررات، امیدنامهها و تابلوی معاملات در
شرکت بورس انرژی ایران (IRENEX) - سامانه جامع اطلاعرسانی ناشران (کدال):
استعلام بیانیه ثبت و امیدنامه صندوقهای سرمایهگذاری طرح/پروژه در
سامانه کدال بورس اوراق بهادار - درگاه پایش ظرفیتهای تجدیدپذیر کشور:
آمار تفصیلی نیروگاههای به بهرهبرداری رسیده و اطلس تابشی در
پرتال رسمی ساتبا (سازمان انرژیهای تجدیدپذیر)