
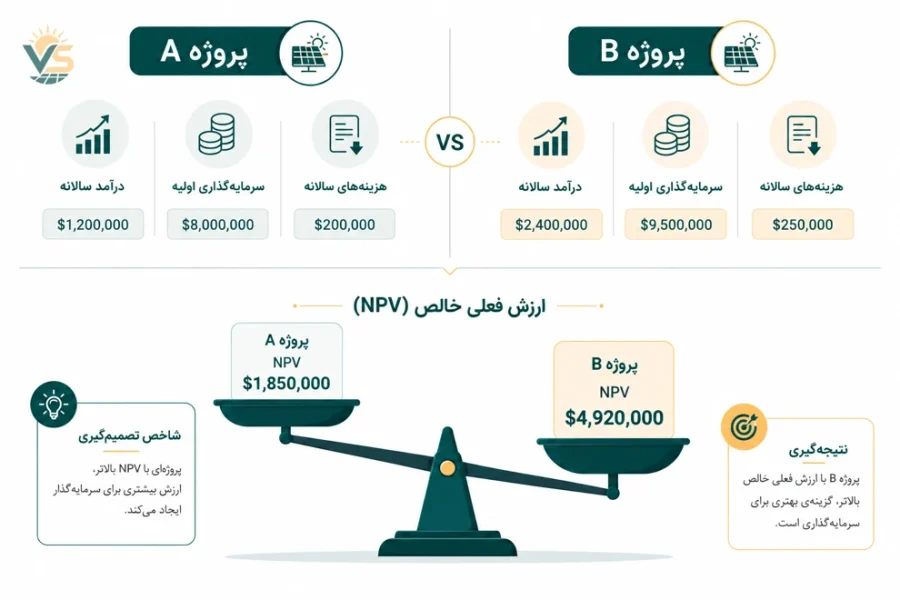
سرمایهگذاری در نیروگاه خورشیدی نباید صرفاً با دیدن «درآمد سالانه» یا «مدت بازگشت سرمایه» انجام شود. دو پروژه ممکن است درآمد اسمی مشابهی داشته باشند، اما بهدلیل تفاوت در هزینه اولیه، وام، نرخ خرید برق، افت تولید، هزینه نگهداری و زمان دریافت درآمد، ارزش اقتصادی کاملاً متفاوتی ایجاد کنند.
NPV نیروگاه خورشیدی چیست؟
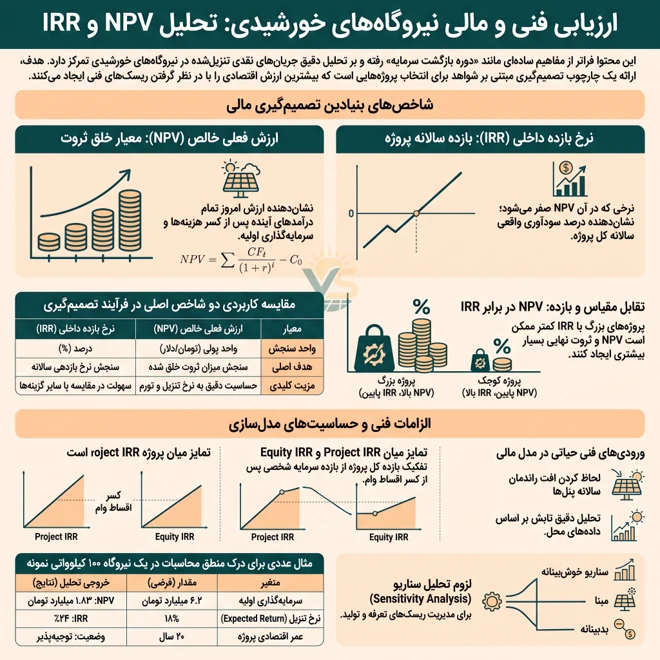
NPV یا Net Present Value به معنی «ارزش فعلی خالص» است. این شاخص نشان میدهد ارزش امروزِ تمام درآمدها و هزینههای آینده پروژه، پس از کسر سرمایهگذاری اولیه، چقدر خواهد بود.
به زبان ساده، NPV به این پرسش پاسخ میدهد:
«اگر امروز برای احداث نیروگاه خورشیدی سرمایهگذاری کنم، با درنظرگرفتن ارزش زمانی پول، این پروژه در نهایت چقدر برای من ارزش ایجاد میکند؟»
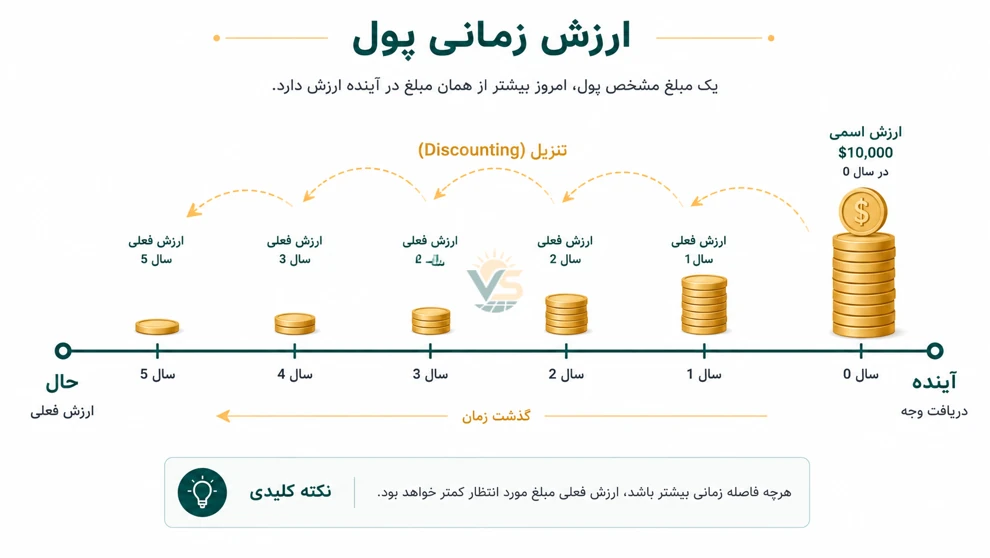
فرمول پایه NPV به شکل زیر است:
$$NPV = \sum_{t=1}^{n} \frac{CF_t}{(1+r)^t} – C_0$$
که در آن:
- CF_t: جریان نقدی خالص در سال یا دوره t
- r: نرخ تنزیل یا حداقل نرخ بازده مورد انتظار
- n: عمر اقتصادی پروژه
- C_0: سرمایهگذاری اولیه
تفسیر NPV در ارزیابی سرمایهگذاری خورشیدی
| مقدار NPV | تفسیر |
|---|---|
| NPV بزرگتر از صفر | پروژه در نرخ بازده مورد انتظار شما ارزش اقتصادی ایجاد میکند. |
| NPV برابر صفر | پروژه دقیقاً حداقل بازده مورد انتظار را تأمین میکند. |
| NPV کوچکتر از صفر | بازده پروژه از نرخ مورد انتظار شما کمتر است. |
برای نمونه، اگر نرخ بازده مورد انتظار سرمایهگذار ۱۸ درصد باشد و NPV یک نیروگاه خورشیدی برابر با ۱.۸ میلیارد تومان محاسبه شود، یعنی پروژه پس از جبران هزینه اولیه و تأمین بازده ۱۸ درصدی، حدود ۱.۸ میلیارد تومان ارزش افزوده اقتصادی ایجاد میکند.
نرخ تنزیل در تحلیل مالی نیروگاه خورشیدی چه نقشی دارد؟
نرخ تنزیل یکی از حساسترین متغیرها در محاسبه ارزش فعلی خالص است. این نرخ نشان میدهد سرمایهگذار برای ورود به یک پروژه، حداقل چه بازدهی را انتظار دارد.
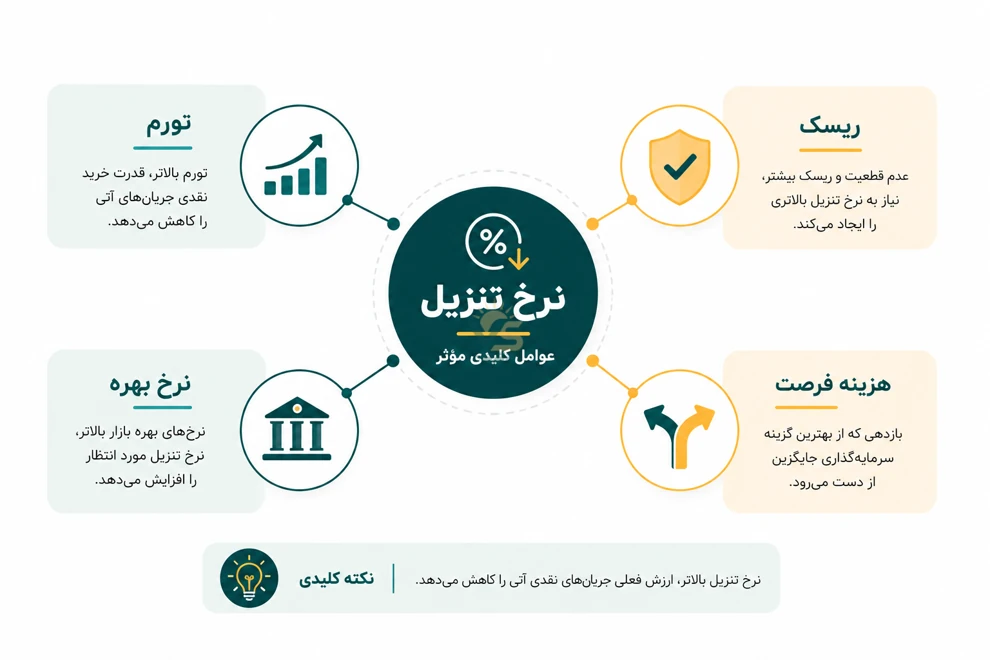
نرخ تنزیل میتواند تحت تأثیر عوامل زیر تعیین شود:
- نرخ سود بدون ریسک و بازده گزینههای جایگزین
- تورم و کاهش قدرت خرید پول
- ریسک تغییر تعرفه یا قرارداد خرید برق
- ریسک تأخیر در اتصال به شبکه یا دریافت مطالبات
- ریسک فنی تجهیزات و افت تولید نیروگاه
- سهم سرمایه شخصی و تسهیلات بانکی در تأمین مالی
نرخ اسمی و واقعی را با هم مخلوط نکنید
اگر جریانهای نقدی شامل رشد ناشی از تورم هستند، نرخ تنزیل نیز باید اسمی باشد. در مقابل، اگر درآمد و هزینهها را با قیمت ثابت محاسبه میکنید، باید از نرخ تنزیل واقعی استفاده کنید.
رابطه تقریبی نرخ اسمی، نرخ واقعی و تورم:
$$1 + r_{\mathrm{nominal}} = (1 + r_{\mathrm{real}})(1 + \pi)$$
در این فرمول، $\pi$ نرخ تورم است. اشتباه در هماهنگکردن این دو نرخ میتواند NPV پروژه را بهشدت غیرواقعی نشان دهد.</p><h2>IRR نیروگاه خورشیدی چیست؟
IRR یا Internal Rate of Retu
rn به معنی «نرخ بازده داخلی» است. IRR نرخی است که در آن، ارزش فعلی خالص پروژه برابر صفر میشود.
$$0 = \sum_{t=1}^{n} \frac{CF_t}{(1+\mathrm{IRR})^t} – C_0$$
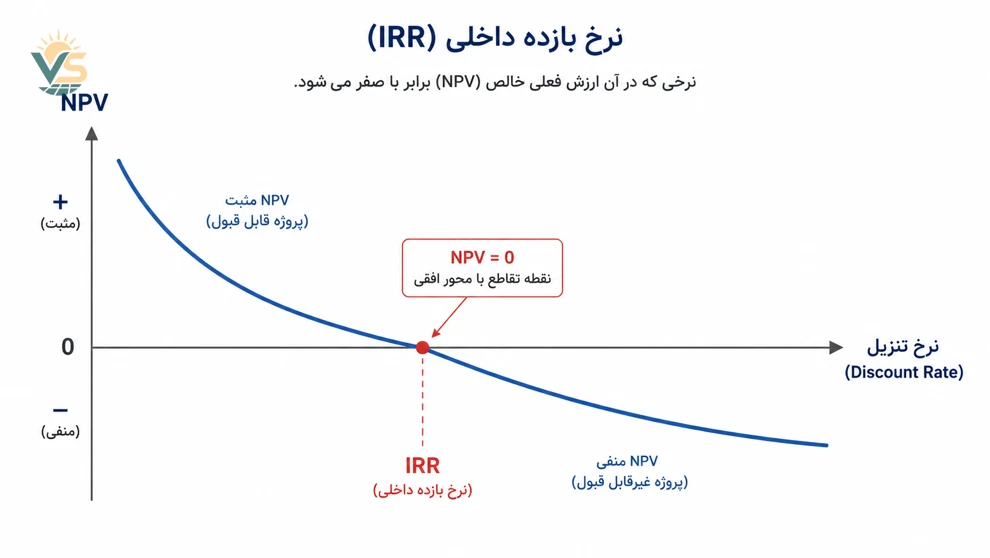
به زبان سادهتر، IRR پاسخ میدهد:
«این پروژه خورشیدی، با توجه به همه جریانهای نقدی آینده، سالانه چند درصد بازده ایجاد میکند؟»
تفسیر نرخ بازده داخلی در نیروگاه خورشیدی
قاعده تصمیمگیری ساده است:
- اگر IRR بیشتر از نرخ بازده مورد انتظار باشد، پروژه از نظر مالی قابلقبول است.
- اگر IRR کمتر از نرخ بازده مورد انتظار باشد، باید مفروضات پروژه، قیمت خرید برق، هزینه اجرا یا ساختار تأمین مالی بازبینی شود.
- هرچه IRR بالاتر باشد، معمولاً جذابیت مالی پروژه بیشتر است؛ اما این عدد باید در کنار NPV تحلیل شود.
برای مثال، اگر حداقل بازده مورد انتظار شما ۱۸٪ باشد و IRR پروژه ۲۴٪ برآورد شود، پروژه از دید نرخ بازده داخلی جذاب است. بااینحال، هنوز باید NPV، ریسک، اندازه سرمایهگذاری و زمان بازگشت نقدینگی را بررسی کنید.
تفاوت NPV و IRR در نیروگاه خورشیدی
NPV و IRR هر دو برای تحلیل مالی نیروگاه استفاده میشوند، اما به پرسشهای متفاوتی پاسخ میدهند.
| معیار | NPV | IRR |
|---|---|---|
| مفهوم | ارزش اقتصادی خالص پروژه به پول امروز | درصد بازده سالانه پروژه |
| پاسخ اصلی | پروژه چقدر ثروت ایجاد میکند؟ | پروژه چه درصدی بازده دارد؟ |
| واحد | تومان، ریال یا دلار | درصد |
| وابستگی به نرخ تنزیل | مستقیم | برای محاسبه خیر؛ برای تصمیمگیری بله |
| مناسب برای | مقایسه ارزش افزوده واقعی پروژهها | مقایسه بازده درصدی فرصتهای سرمایهگذاری |
| محدودیت مهم | به انتخاب نرخ تنزیل حساس است | در جریان نقدی غیرمتعارف ممکن است گمراهکننده باشد |
چرا نباید فقط به IRR تکیه کرد؟
فرض کنید دو پروژه خورشیدی دارید:
- پروژه A: سرمایهگذاری ۵ میلیارد تومان با IRR برابر ۲۸٪
- پروژه B: سرمایهگذاری ۳۰ میلیارد تومان با IRR برابر ۲۳٪
پروژه A بازده درصدی بیشتری دارد؛ اما ممکن است پروژه B بهعلت مقیاس بزرگتر، NPV بسیار بالاتری بسازد و در مجموع سود اقتصادی بیشتری ایجاد کند.
بنابراین، در انتخاب بین پروژهها معمولاً NPV معیار اصلی خلق ارزش است و IRR نقش شاخص تکمیلی برای سنجش نرخ بازده را دارد.
مثال کاربردی محاسبه NPV و IRR یک نیروگاه خورشیدی ۱۰۰ کیلوواتی
برای درک بهتر، یک مثال آموزشی و فرضی را بررسی کنیم. اعداد زیر نرخ یا پیشنهاد سرمایهگذاری واقعی نیستند و صرفاً برای نمایش منطق مدل مالی پروژه استفاده میشوند.
مفروضات مدل مالی پروژه
| متغیر | مقدار فرضی |
|---|---|
| ظرفیت نیروگاه | ۱۰۰ کیلووات |
| سرمایهگذاری اولیه | ۶.۲ میلیارد تومان |
| عمر تحلیل پروژه | ۲۰ سال |
| جریان نقدی خالص سالانه | ۱.۵ میلیارد تومان |
| نرخ تنزیل | ۱۸٪ |
| افت راندمان، مالیات و هزینه O&M | در جریان نقدی خالص لحاظ شده است |
محاسبه ارزش فعلی خالص
در این مثال، جریان نقدی خالص سالانه برابر ۱.۵ میلیارد تومان و عمر پروژه ۲۰ سال است. ارزش فعلی جریانهای نقدی با نرخ تنزیل ۱۸ درصد تقریباً برابر با ۸.۰۳ میلیارد تومان میشود.
$$NPV = 8.03 – 6.2 = 1.83 \, \text{میلیارد تومان}$$
بنابراین:
- NPV پروژه حدود ۱.۸۳ میلیارد تومان مثبت است.
- پروژه با فرض نرخ بازده مورد انتظار ۱۸٪، از نظر اقتصادی ارزش ایجاد میکند.
نرخ بازده داخلی پروژه نیز تقریباً ۲۴٪ برآورد میشود.
نکته مهم درباره این مثال
در یک مدل مالی واقعی باید بهجای جریان نقدی ثابت، موارد زیر سالبهسال ثبت شوند:
- تولید واقعی انرژی برحسب کیلوواتساعت
- افت تدریجی راندمان پنلها
- نرخ قرارداد فروش برق و فرمول تعدیل آن
- هزینه شستوشو، نگهداری، بیمه و تعمیرات
- مالیات، اجاره زمین و هزینههای اداری
- زمان شروع بهرهبرداری و دوره ساخت
- تسهیلات، اقساط، سود و کارمزد وام
- هزینه جایگزینی احتمالی تجهیزاتی مانند اینورتر
ورودیهای ضروری برای مدل مالی نیروگاه خورشیدی
برای محاسبه دقیق ارزش فعلی خالص و نرخ بازده داخلی، مدل مالی پروژه باید بر دادههای فنی و قراردادی معتبر تکیه کند.
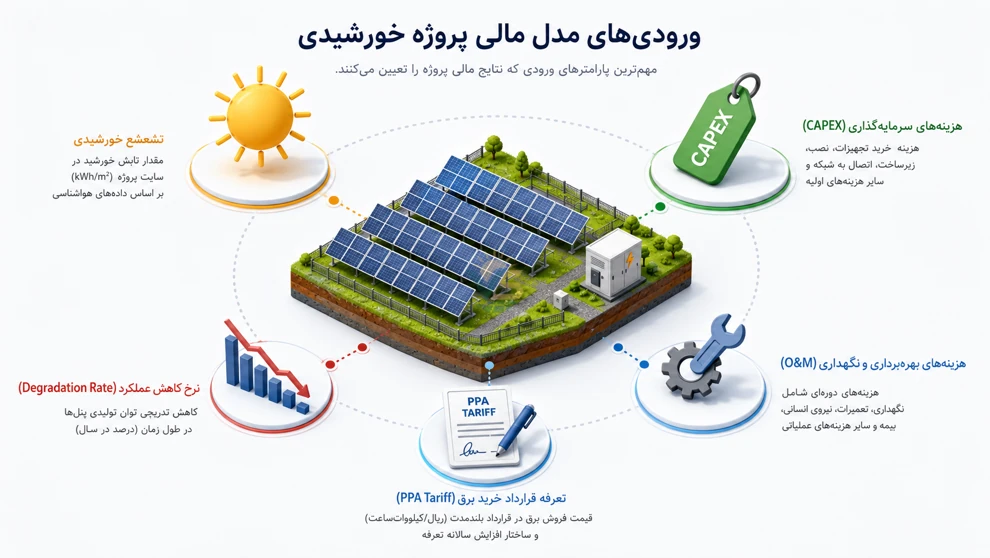
تولید سالانه انرژی
تولید برق به عواملی مانند تابش محل، زاویه نصب، سایهاندازی، راندمان تجهیزات، تلفات کابل و آلودگی پنلها وابسته است.
فرمول سادهشده:
$$\mathrm{Energy} = \mathrm{Capacity} \times \mathrm{Specific \, Yield}$$
برای مثال، ظرفیت اسمی بهتنهایی معیار درآمد نیست. دو نیروگاه ۱۰۰ کیلوواتی در دو اقلیم متفاوت میتوانند تولید و در نتیجه NPV و IRR کاملاً متفاوتی داشته باشند.
درآمد فروش برق
درآمد پروژه معمولاً از ضرب انرژی فروختهشده در نرخ فروش برق به دست میآید:
$$\mathrm{Revenue}_t = \mathrm{Energy}_t \times \mathrm{Tariff}_t$$
در این قسمت باید نوع قرارداد فروش برق، دوره قرارداد، تعدیلهای احتمالی، زمان پرداخت و ریسک وصول مطالبات بهدقت بررسی شود.
هزینههای سرمایهای و عملیاتی
هزینه اولیه تنها شامل پنل و اینورتر نیست. در مدل مالی نیروگاه باید هزینههای زیر نیز لحاظ شوند:
- طراحی، مجوزها و مطالعات اولیه
- سازه، کابلکشی، تابلو، حفاظت و مانیتورینگ
- نصب، راهاندازی و اتصال به شبکه
- زمین یا اجاره محل اجرا
- بیمه و نگهداری دورهای
- تعویض یا تعمیر احتمالی تجهیزات در طول عمر پروژه
نادیدهگرفتن هزینههای عملیاتی، معمولاً باعث میشود IRR بیشتر از واقع و NPV خوشبینانهتر نمایش داده شود.
اهمیت NPV و IRR در طرح توجیهی نیروگاه خورشیدی
NPV و IRR بخش مرکزی یک طرح توجیهی نیروگاه خورشیدی هستند؛ زیرا تصمیم سرمایهگذار، شریک مالی یا بانک را از حالت حدسی خارج میکنند.
کاربردهای مهم این شاخصها عبارتاند از:
- مقایسه احداث نیروگاه با سایر گزینههای سرمایهگذاری
- مقایسه چند محل با تابش و هزینه اتصال متفاوت
- ارزیابی اثر افزایش قیمت تجهیزات بر سودآوری
- بررسی تأثیر وام بر بازده سرمایه شخصی
- تعیین حداقل نرخ فروش برق موردنیاز برای اقتصادیشدن پروژه
- سنجش ریسک کاهش تولید یا تأخیر در بهرهبرداری
- تصمیمگیری برای توسعه ظرفیت نیروگاه موجود
چالشهای تحلیل مالی نیروگاه خورشیدی و راهکارها
خوشبینی بیشازحد درباره تولید برق
برآورد تولید براساس ظرفیت نامی پنلها، بدون تحلیل تابش، سایه، دما و تلفات سیستم، میتواند مدل را غیرواقعی کند.
راهکار: از دادههای دقیق محل پروژه، طراحی فنی، ضریب عملکرد (PR) و سناریوی محافظهکارانه تولید استفاده کنید.
نادیدهگرفتن افت راندمان پنلها
تولید نیروگاه در طول زمان ثابت نیست و معمولاً بهدلیل افت عملکرد ماژولها، آلودگی، فرسودگی و شرایط بهرهبرداری کاهش مییابد.
راهکار: درصد افت تولید سالانه را در مدل جریان نقدی وارد کنید و سناریوی بدبینانه نیز بسازید.
اشتباه در مدلسازی وام
گاهی IRR پروژه و IRR سرمایهگذار با یکدیگر اشتباه گرفته میشوند. وام میتواند بازده سرمایه شخصی را افزایش دهد، اما همزمان ریسک اقساط و فشار نقدینگی را نیز بالا میبرد.
راهکار: دو مدل جداگانه تهیه کنید:
- Project IRR: بازده خود پروژه، پیش از اثر ساختار تأمین مالی
- Equity IRR: بازده سرمایه شخصی، پس از لحاظ وام و اقساط
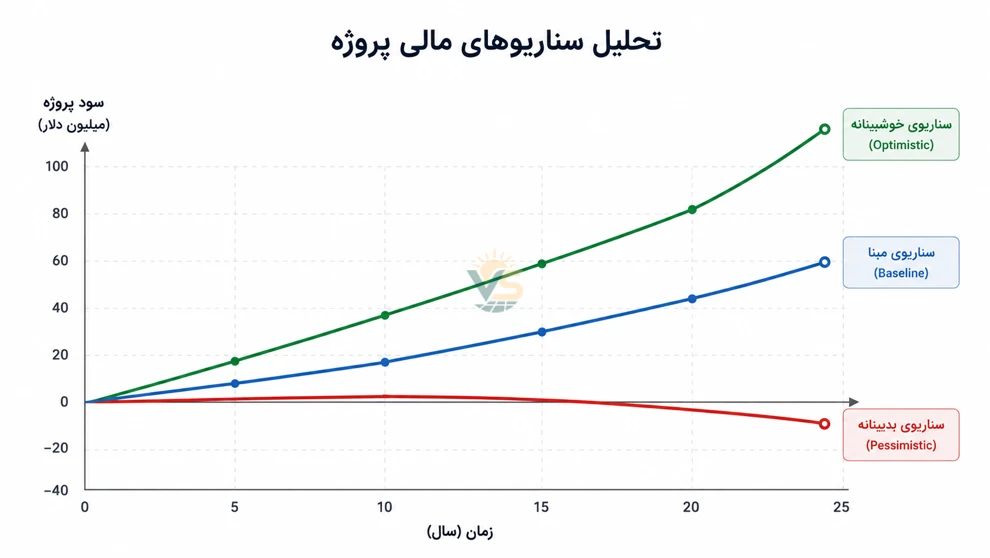
اتکا به یک سناریوی ثابت
یک پیشبینی واحد برای تعرفه، تولید و هزینه، تصویر کاملی از ریسک سرمایهگذاری نمیدهد.
راهکار: حداقل سه سناریو تعریف کنید:
- خوشبینانه
- مبنا
- بدبینانه
برای هر سناریو، NPV، IRR و دوره بازگشت سرمایه را جداگانه محاسبه کنید.
پرسشهای متداول درباره NPV و IRR نیروگاه خورشیدی
NPV مثبت در نیروگاه خورشیدی چه معنایی دارد؟
یعنی پروژه با نرخ تنزیل انتخابشده، پس از بازگرداندن سرمایه اولیه و تأمین حداقل بازده مورد انتظار، هنوز ارزش اقتصادی مثبت ایجاد میکند.
IRR مناسب برای نیروگاه خورشیدی چقدر است؟
عدد مناسب ثابت نیست؛ زیرا به تورم، ریسک پروژه، نوع قرارداد فروش برق، محل اجرا، ساختار وام و گزینههای جایگزین سرمایهگذاری بستگی دارد. IRR باید با حداقل نرخ بازده مورد انتظار همان سرمایهگذار مقایسه شود.
آیا دوره بازگشت سرمایه جای NPV و IRR را میگیرد؟
خیر. دوره بازگشت سرمایه فقط نشان میدهد سرمایه اولیه تقریباً چه زمانی برمیگردد؛ اما ارزش زمانی پول و جریانهای نقدی پس از آن دوره را بهطور کامل نشان نمیدهد.
آیا افزایش ظرفیت نیروگاه همیشه NPV را بیشتر میکند؟
نه لزوماً. ظرفیت بیشتر ممکن است هزینه واحد تجهیزات را کاهش دهد، اما محدودیت زمین، هزینه اتصال شبکه، تأمین مالی، محدودیت قرارداد فروش برق یا کاهش بهرهوری میتواند نتیجه را تغییر دهد.
برای محاسبه NPV و IRR به چه اطلاعاتی نیاز داریم؟
هزینه اولیه، ظرفیت، تولید سالانه پیشبینیشده، نرخ فروش برق، دوره قرارداد، هزینههای بهرهبرداری، افت راندمان، مالیات، نرخ تنزیل، عمر پروژه و جزئیات وام یا آورده سرمایهگذار از اطلاعات اصلی هستند.
جمعبندی
NPV و IRR نیروگاه خورشیدی دو ابزار کلیدی برای تبدیل یک ایده سرمایهگذاری به تصمیمی قابلسنجش هستند. NPV نشان میدهد پروژه چه میزان ارزش اقتصادی واقعی ایجاد میکند و IRR نرخ بازده سالانه سرمایهگذاری را مشخص میسازد.
برای ارزیابی حرفهای سرمایهگذاری خورشیدی، صرفاً به درآمد اسمی یا دوره بازگشت سرمایه اکتفا نکنید. تولید واقعی برق، هزینه احداث، هزینه نگهداری، افت راندمان، نرخ فروش برق، تورم، زمان دریافت درآمد و ساختار تأمین مالی باید در یک مدل مالی پروژه وارد شوند.
پیش از احداث نیروگاه خورشیدی، یک مدل مالی اختصاصی شامل سناریوهای تولید، درآمد، هزینه، NPV، IRR و دوره بازگشت سرمایه تهیه کنید. این کار به شما کمک میکند ظرفیت، محل اجرا و ساختار تأمین مالی پروژه را بر مبنای داده و نه صرفاً برآوردهای کلی انتخاب کنید.